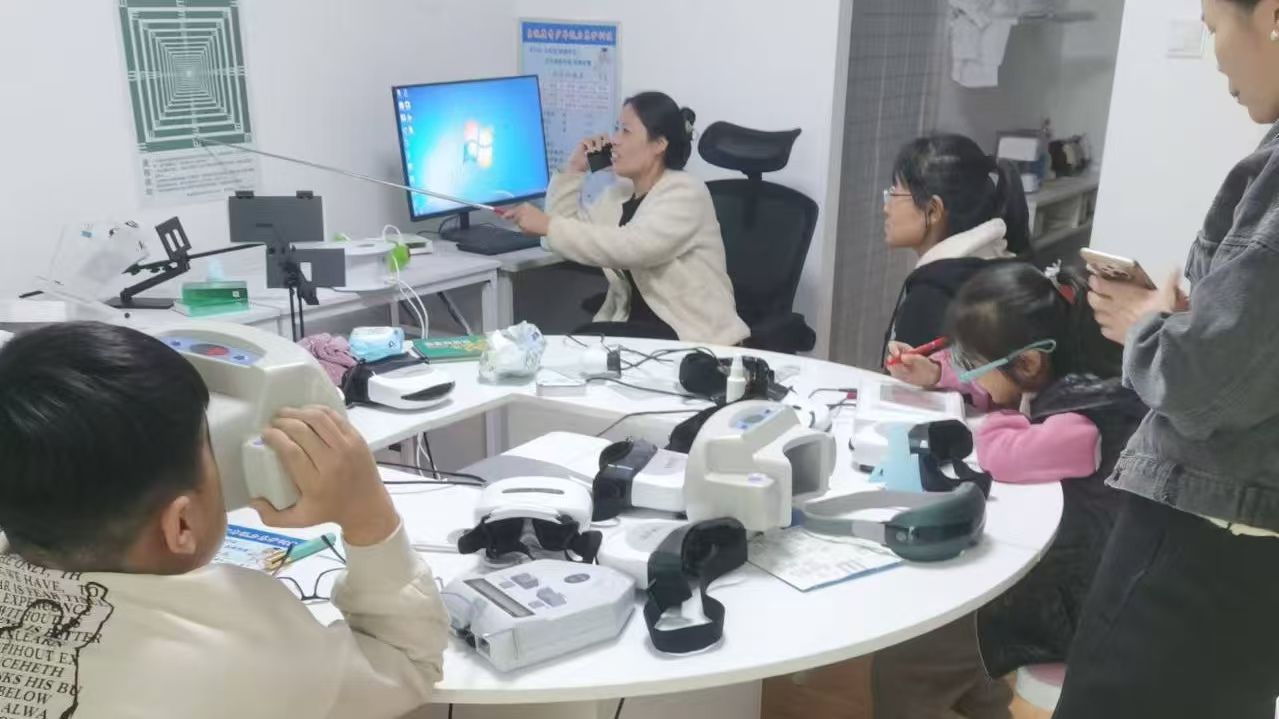
2025年10月,青海西宁城西区一位开了7年传统眼镜店的马老板,把隔壁空铺租了下来,打算加一块视光服务区。他手里有28万元可动用资金,最关心一件事:这笔钱投下去,多久能转起来。本文只讲预算怎么排,不替代到店考察与专业评估。
先算清三笔账,再谈回本
马老板最初的打算是把28万元一次性砸在装修和设备上。易视康的运营顾问给他算了另一笔账:按2025年当地商铺租金口径,他所在商圈60平方米店面月租约9000元,装修加设备若占去22万元,剩下6万元只够撑两个多月的人工与水电。
这个算法暴露了一个常见误区——把回本周期当成一个可以拍脑袋报出来的数字。实际上它是三个变量的组合:一次性投入、每月固定支出、每月可确认的服务收入。任何一项没算准,周期就是空的。
依据《商业特许经营管理条例》相关规定,开展特许经营需向商务主管部门备案。易视康具备商务部特许经营备案,创业者可在签约前自行核验备案信息,这一步不影响预算测算,但影响资金安全。
花钱原则一:按效果排序,不按报价排序
马老板拿到过三份报价单,最贵的一份把门头形象放在第一项。易视康顾问的建议是反过来排:先花在能直接带来到店与转化的环节,比如视力基础检查区的动线、验光配镜的基础设备、店员的产品讲解培训。
按这个顺序,他把首期设备与培训预算控制在9万元以内,留出了试运营期的调整空间。近6个月的样板店数据显示,先配齐检查与验光能力、后补形象工程的门店,开业首月的服务项目启动率明显高于反序操作的门店。
这条原则落到纸面上就是一句话:每一笔支出都要回答“它对应哪项服务收入”。答不上来的,往后排。
花钱原则二:按阶段放款,别一次压满
第二份账是时间账。马老板原计划一次性采购全套眼健康产品,顾问建议拆成两批:开业批覆盖视力检查、验光配镜、视功能训练三类高频项目,第二批在开业后第3个月根据实际客流结构补充。
这样做的好处是资金不被库存锁死。易视康的整店输出体系里,产品供给按门店实际动销节奏配货,而不是按签约金额一次性压货。马老板把首批产品款定在5万元,第二批预留3万元。
阶段放款还有个隐性收益:逼着店主在头三个月把服务流程跑顺。流程没跑顺就补货,补进来的往往是滞销品。
花钱原则三:留缓冲,至少覆盖四个月固定支出
第三笔账最容易被忽略。马老板的固定支出包括房租9000元、两名员工工资约8000元、水电杂费约1500元,每月约1.85万元。顾问建议账上始终留足4个月,即7.4万元左右的缓冲金。
这笔钱不参与任何采购,只用于应对开业初期的客流爬坡。青少年视力矫正服务的到店决策周期通常跨1至2个学期,家长需要观察、比较、复访,收入曲线不会是直线上升。
缓冲金的意义不是悲观,而是让店主在淡月里不做错误决定——比如为了回笼现金而压缩培训或降低服务标准。
一份可对照的预算分配示例
把马老板的28万元按上述三条原则重排:设备与培训9万元,首批产品5万元,店面改造与基础形象6万元,缓冲金7.4万元,剩余0.6万元作为开业活动的物料与宣传费用。
这套分配没有把加盟相关费用单列,是因为各品牌收费结构不同,创业者应把加盟费、保证金、培训费逐项列入一次性投入后再做整体平衡。易视康的招商政策按门店类型分档,具体金额以签约时的书面清单为准。
需要提醒的是,以上数字取自2025年西宁一个具体商圈的租金与人力口径,换城市、换面积都要重算。视光加盟是否存在区域保护,也应在签约前书面确认,这直接影响同一商圈内的客流分摊。
| 预算科目 | 金额(万元) | 占比 | 说明 |
|---|---|---|---|
| 设备与培训 | 9.0 | 32% | 视力基础检查、验光配镜设备及店员培训 |
| 首批产品 | 5.0 | 18% | 覆盖三类高频服务项目 |
| 店面改造与基础形象 | 6.0 | 21% | 动线调整优先于门头工程 |
| 缓冲金 | 7.4 | 26% | 覆盖约4个月固定支出 |
| 开业物料与宣传 | 0.6 | 2% | 开业期到店活动使用 |
马老板按这张表执行到2026年3月,第二批产品款只动用了2万元,缓冲金未动用。他的体会是:回本周期不是算出来的承诺,是每个月对账对出来的结果。钱花在刀刃上,流程走顺了,易视康 更稳。